Обзоры
19.05
2019
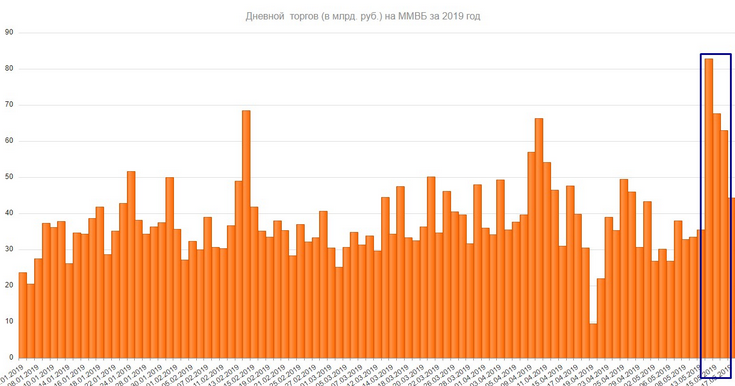
На росте Газпрома после повышения дивидендов произошел задерг индекса на очень высоких объемах торгов. тем не менее, индекс не обновил исторический пик, так как произошло перераспределение денег между компонентами индекса.
Прошедшая неделя была интересная, насыщенная. Вышла информация по железке, которую я так долго ждал. Завершилось, так и не начавшись, сотрудничество Thyssenkrupp и Tata Steel. Железорудный концентрат, наконец-то, вырос выше сотки. Теперь цены на стальную продукцию не смогут сильно обвалиться – им помешают косты.
17.05
2019
Неделя после праздников с большим количеством отчетов и новостей. Основным событием стали внезапные обновленные дивиденды в Газпроме.
12.05
2019
Стоило мне неделю назад написать, что ничего такого не жду, на тебе – куча новостей. Главная из которых, конечно, повышение импортных пошлин США на товары из Китая.
05.05
2019
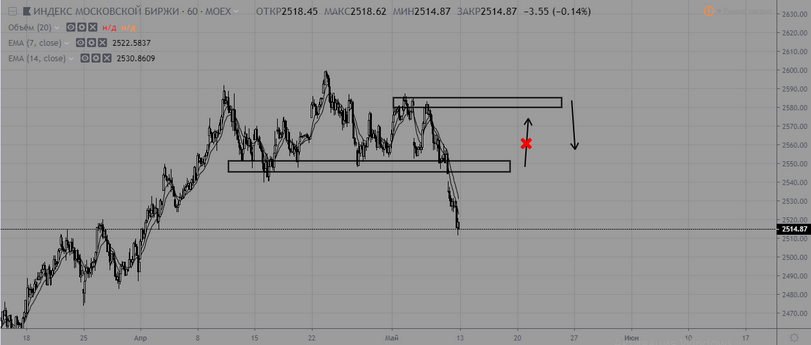
Сегодня каждый металлург обязан думать о завтрашнем дне… Только каким оно будет, это самое дно? Прошедшая неделя была не самой насыщенной в плане новостей – дали о себе знать майские коммунистические праздники в РФ и Китае. Отчитались Евраз и ММК и некоторые западные компании. НЛМК и Северсталь шагнули за отсечку. В Бразилии и Австралии – тишина.
04.05
2019
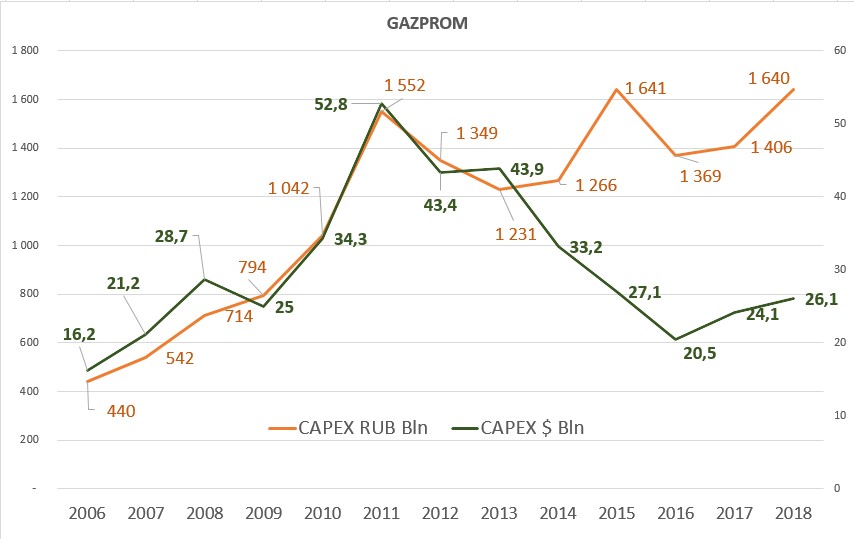
Первая праздничная короткая неделя закончилась, напишем мини-обзор по самым ключевым отчетам. Остальное – в конце майских праздников. Индекс продолжает стоять, практически, на месте, двигаясь в пределах 30 пунктов. Ничего интересного не происходит.
30.04
2019
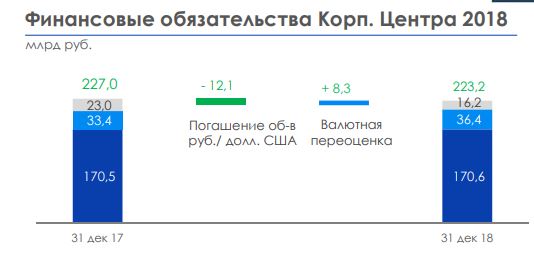
На прошлой неделе удалось пообщаться с АФК Система по приглашению с их стороны. Предыдущая встреча была почти 5 месяцев назад.
28.04
2019
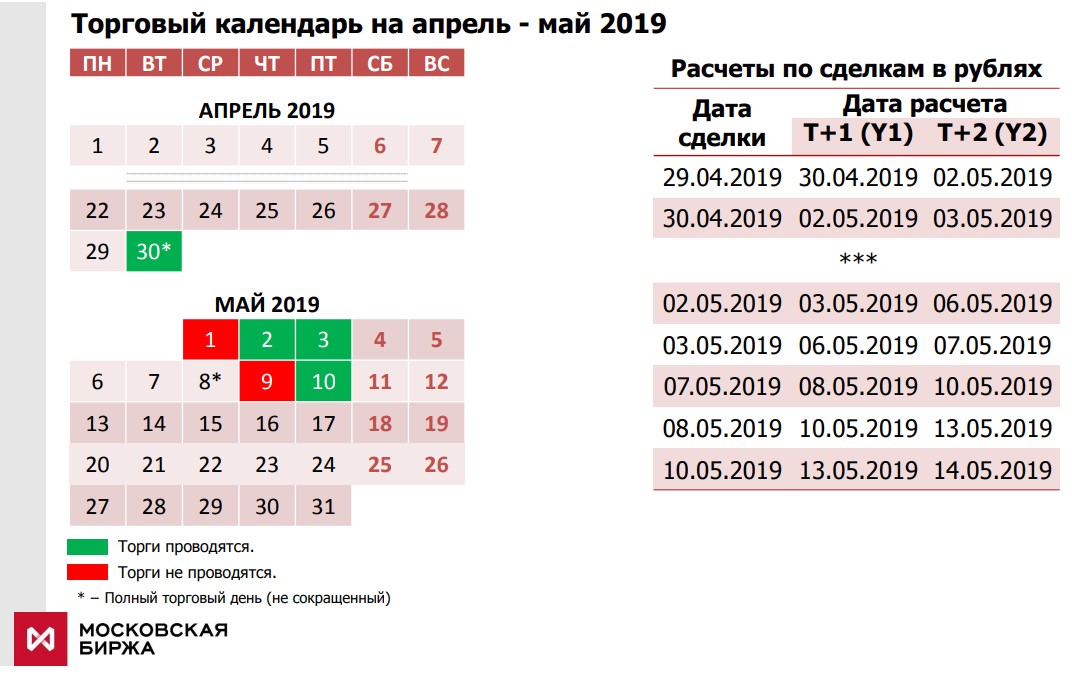
Индекс Мосбиржи – после недавнего нового пика чуть откатился, таймер отсчета ожидаемого снижения, фактически, перезапущен. Среднее сползание на коррекции – обычно спустя 40-70 дней после нового пика.
Братцы, всем привет. Мы с вами знаем, что российские металлурги – лидеры металлургии мировой. Цель данного дайджеста, который я публикую раз в неделю на выходных – показать и доказать на деле, что это не пропагандистские или популистские лозунги.
28.04
2019
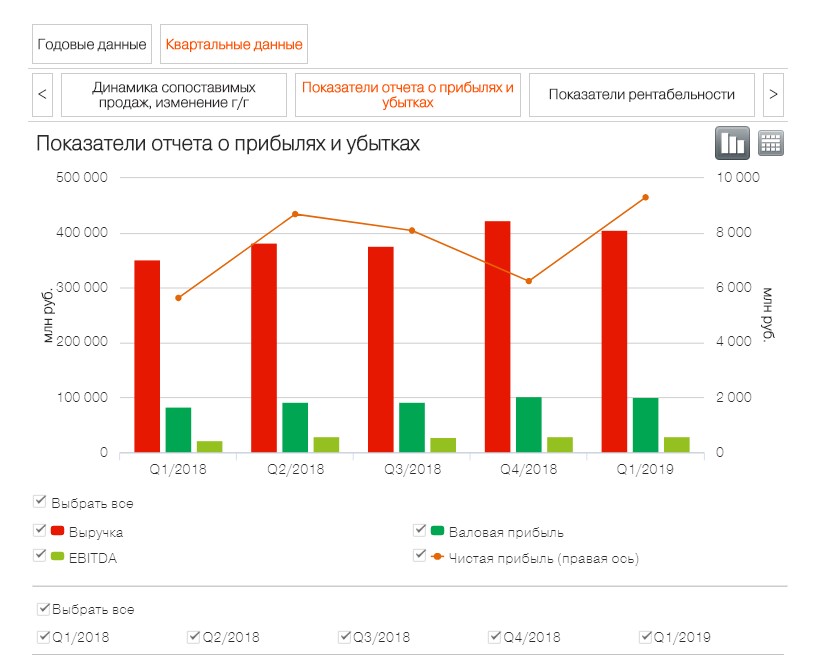
Неделя вышла насыщенной. Перед майскими каникулами большинство компаний решило сдать отчеты за за 1й квартал 2019.
25.04
2019
Обновим видение металлургической отрасли, взяв топовых игроков: НЛМК, Северсталь и ММК. Производство, потребление и цены на металлопрокат и сырье.
20.04
2019
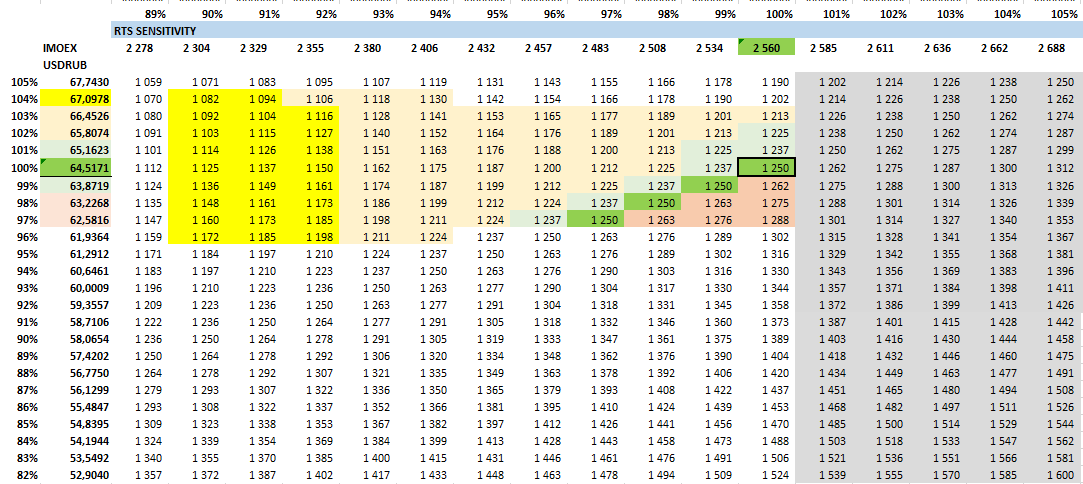
Юбилейный 50ый выпуск обзора на неделю: По индексам картина с прошлого обзора не менялась, так что эту часть можно не описывать. Уровни распределения все те же, РТС и доллар-рубль – аналогично. Следующая неделя богата на отчеты и события.
20.04
2019
Неделя прошла достаточно спокойно, практически, с застоем. IMOEX, нефть протоговались в боковике, к тому же пятница вообще прошла без торговых объемов.
13.04
2019
В ожидании дивидендного сезона продолжаем наблюдения за индексами Мосбиржи и РТС. На прошлой неделе рынок сходил на новый пик, еще раз напомним, что в этот день объем был в 1.5 раза выше нормального. Обычно (в 89% наблюдений в выборке), дни максимальных/минимальных точек тренда отличаются от среднего уровня торгов. Поэтому отметим этот вторник, 10 апреля, как точку потенциального пика с точки зрения статистики.
12.04
2019
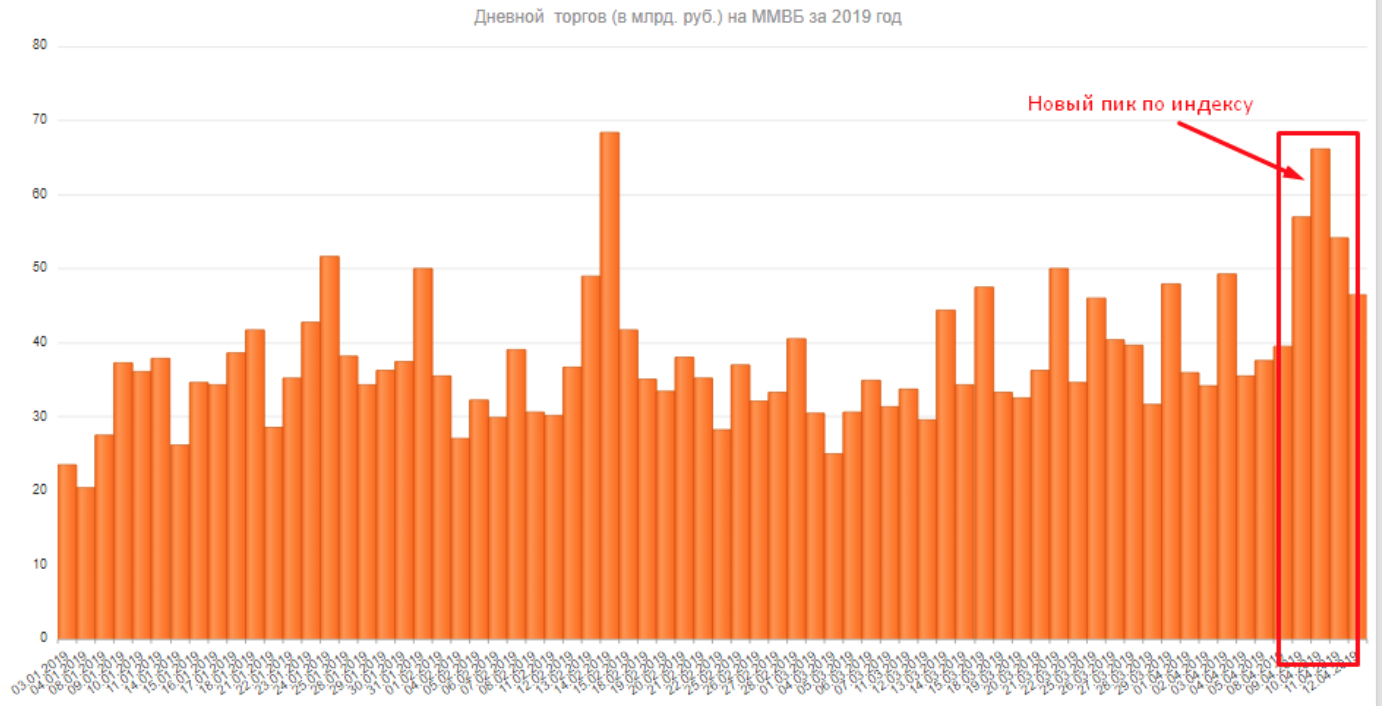
На неделе рынок, как и ждали, прошел на более высокий исторический уровень, однако не дошел до 2600 по индексу Мосбиржи. Объемы торгов 10 апреля, день установления нового пика, были вторыми по величине в текущем году.
06.04
2019
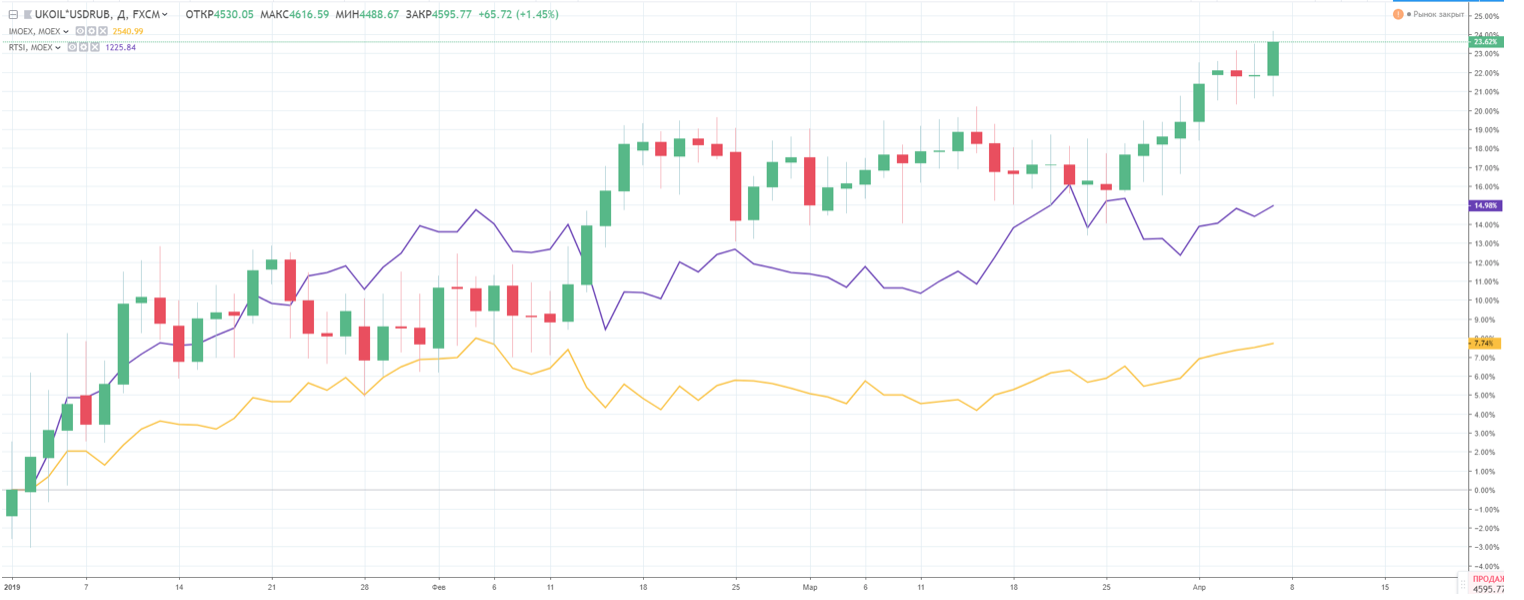
Вторая неделя квартала впереди. По индексу Мосбиржи смотрим развитие событий, при благоприятных условиях возможен проход на новый исторический пик. Нефть подошла к цене $70 за баррель, в рублях Brent выше 4500р и пока ситуация в Ливии не очень спокойна падения нефти можно пока и не увидеть, по крайне мере в ближайшее время.
05.04
2019
Небольшой прирост для индекса Мосбиржи. Внутри недели были дважды очень близки к историческому максимуму. Рост за счет Сбербанка – на конкретике по сделке с Денизбанком, где банк в долларах продан с потерями, но ослабление рубля почти в 2 раза это перекрывает, и Газпрома
31.03
2019
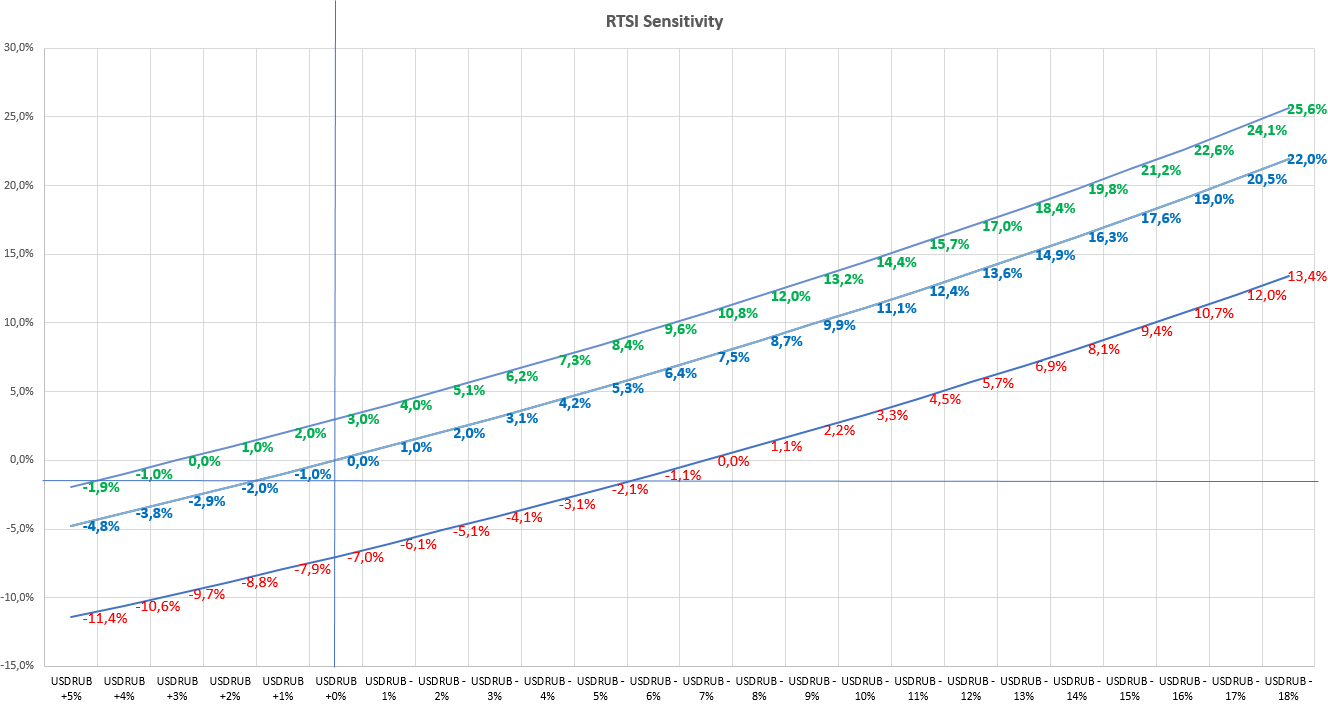
Впереди начало 2 квартала 2019 года. За прошлую неделю индекс Мосбиржи практически остался на одном месте (прошлый обзор стартовал с 2493 по индексу)
30.03
2019
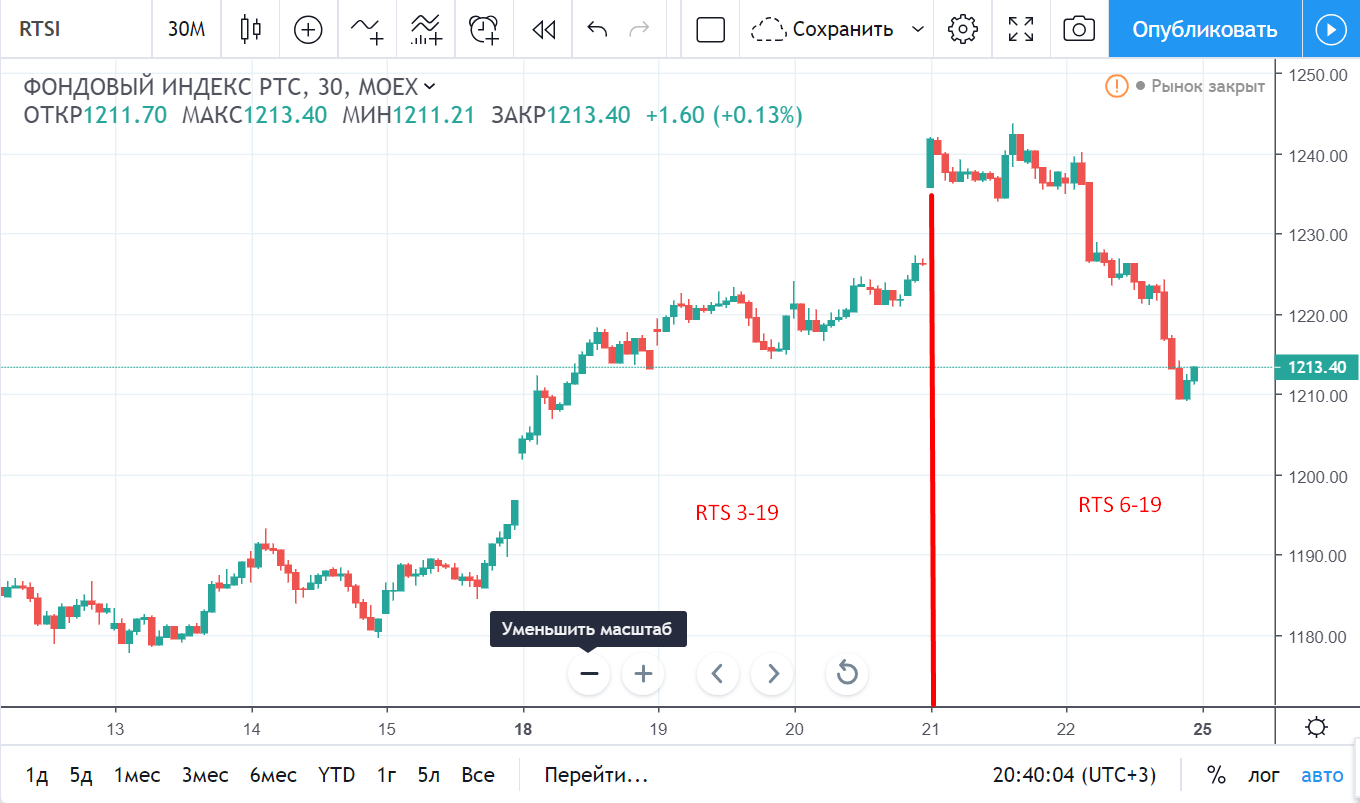
Неделя завершила первый квартал 2019 года. В последние часы торгов пятницы инвесторам принесли волатильности в рубль новостным потоком, провалив РТС ниже уровня начала недели.
29.03
2019
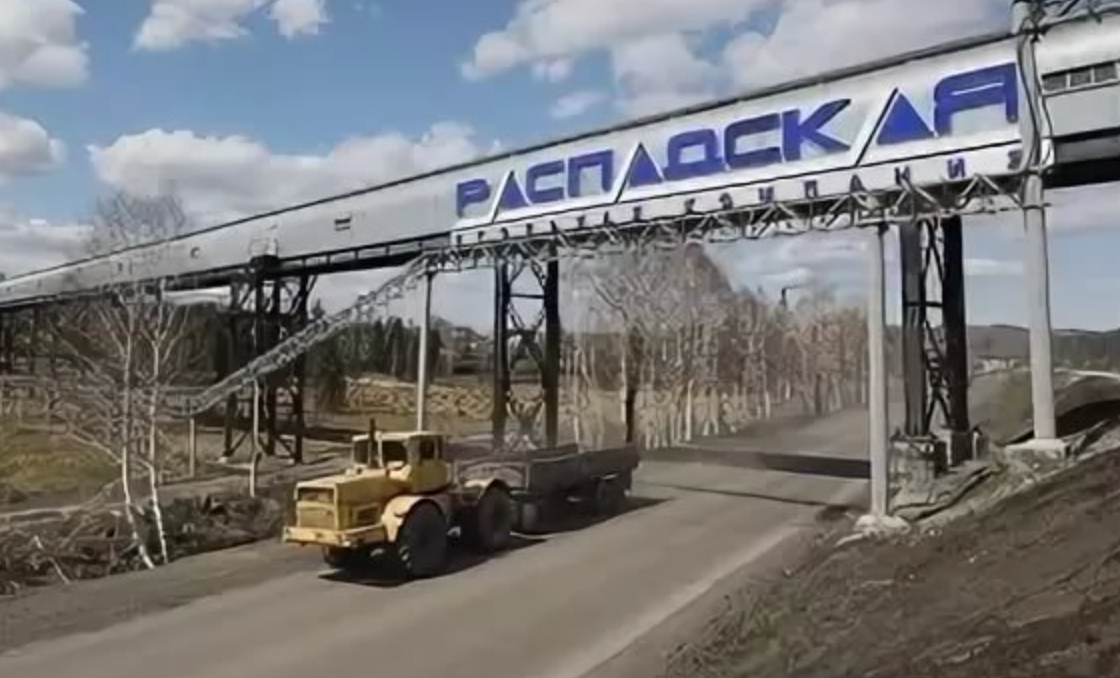
Итак, страсти улеглись, можно более спокойно рассмотреть ситуацию. На 08.02.2019 – на 08 февраля 2019г. количество акций Публичного акционерного общества «Распадская», принадлежащих Евраз Груп С.А., составляет 592 968 951,339 штук, что эквивалентно 84,3254% уставного капитала эмитента.
23.03
2019
Впереди последняя неделя 1 квартала 2019 года. Поскольку с прошлой пятницы у нас остается прежняя ключевая ставка (7.75%), чуть ослабший рубль (64,4407 руб за доллар), и нефть, стоящая в боковике, так что займемся чуть более детальным изучением состояния рынка.
22.03
2019
Насыщенная торговая неделя подошла к концу.
Индекс Мосбиржи вернулся к верхней границе своего коридора, возле которой он находится уже почти месяц. Основной приток денег шел в ОФЗ, а не в долевые инструменты фондового рынка.
Индекс Мосбиржи вернулся к верхней границе своего коридора, возле которой он находится уже почти месяц. Основной приток денег шел в ОФЗ, а не в долевые инструменты фондового рынка.
17.03
2019
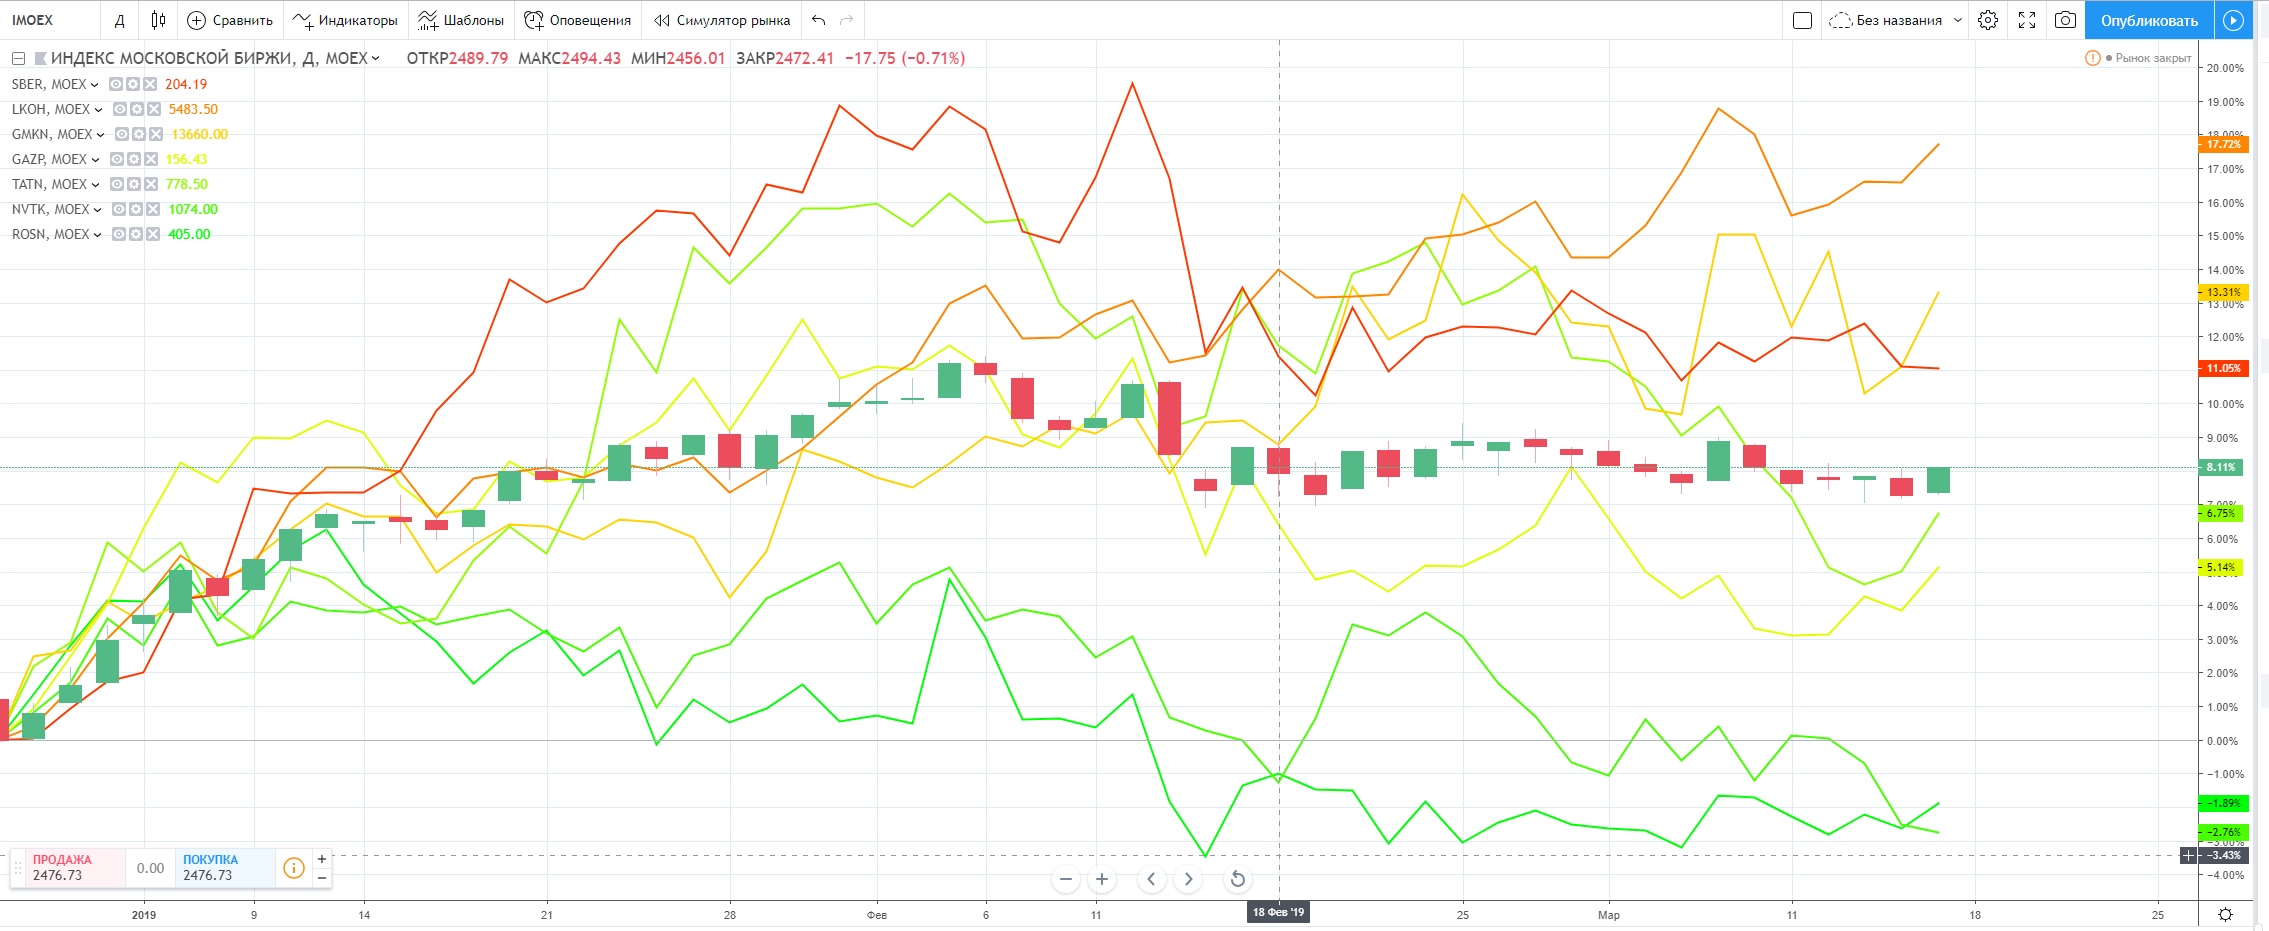
Предстоящая неделя с большей статистической вероятностью может дать небольшой рост по индексу Мосбиржи. Как только что писали в обзоре прошедшей недели — индекс Мосбиржи пока стоит на месте за счет разнонаправленных движений его крупных частей. Плюс определенную роль сыграла ребалансировка фондов в пятницу.
11.03
2019
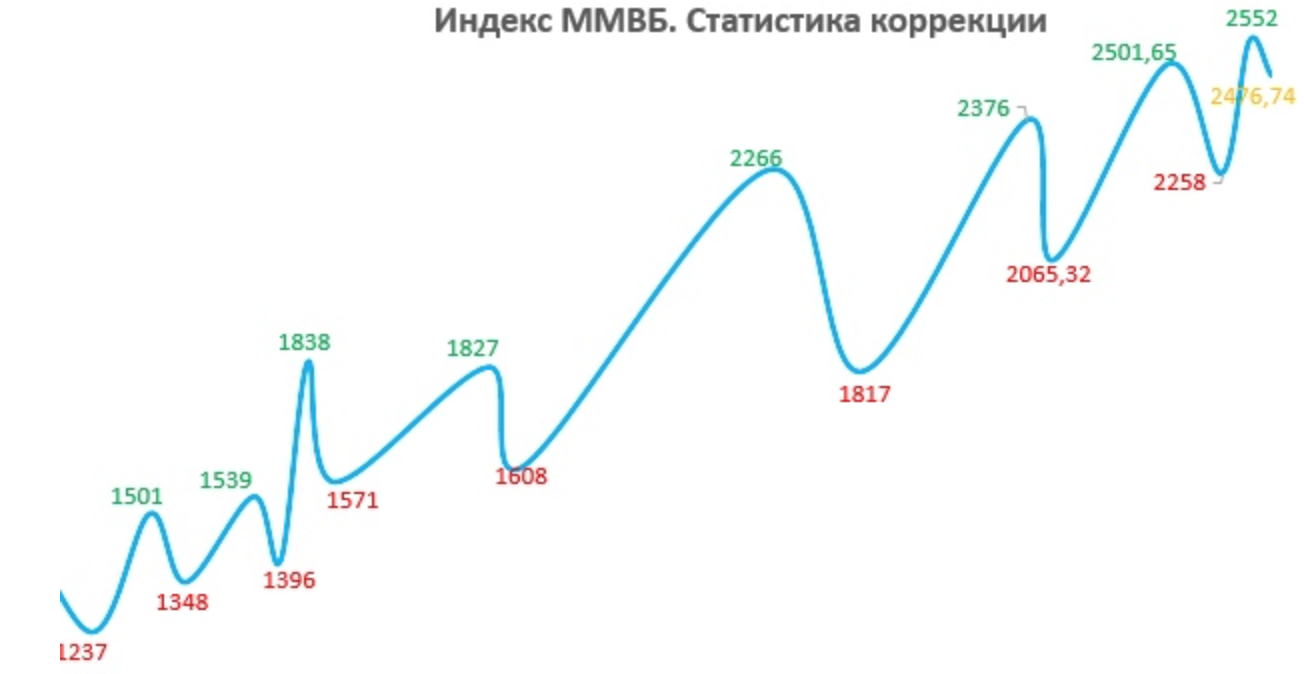
Рынок стоит чуть ниже статистической верхней планки. Пока нет существенных драйверов для переоценки вверх . Денежный поток в ЕМ проинвестирован, свежие деньги с ИИС освоены.
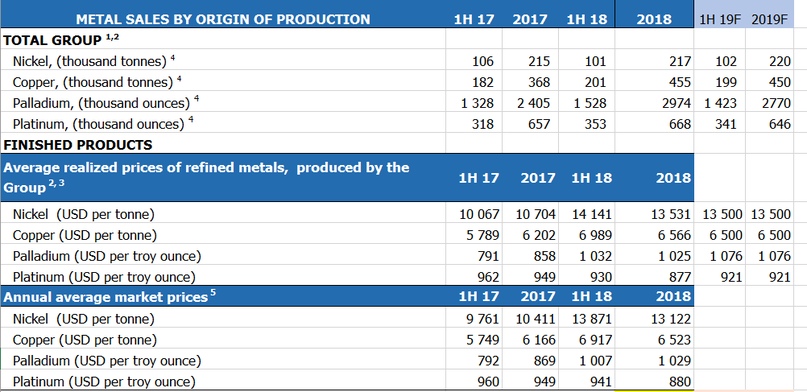
В обзоре рассмотрим перспективы связки из трех компаний: Ен+, владеющего 100% Евросибэнерго и, после обмена с Glencore, 56.88% Русала и ГМК, который на 27,82% принадлежит Русалу и подпитывает его дивидендным потоком.
09.03
2019
Пятая неделя небольшого сползания после рекордных 6 недель роста. Рынок, возможно, вернулся в тот коридор 2350-2500 пунктов индекса, который виделся адекватным до дивидендного сезона.
08.03
2019
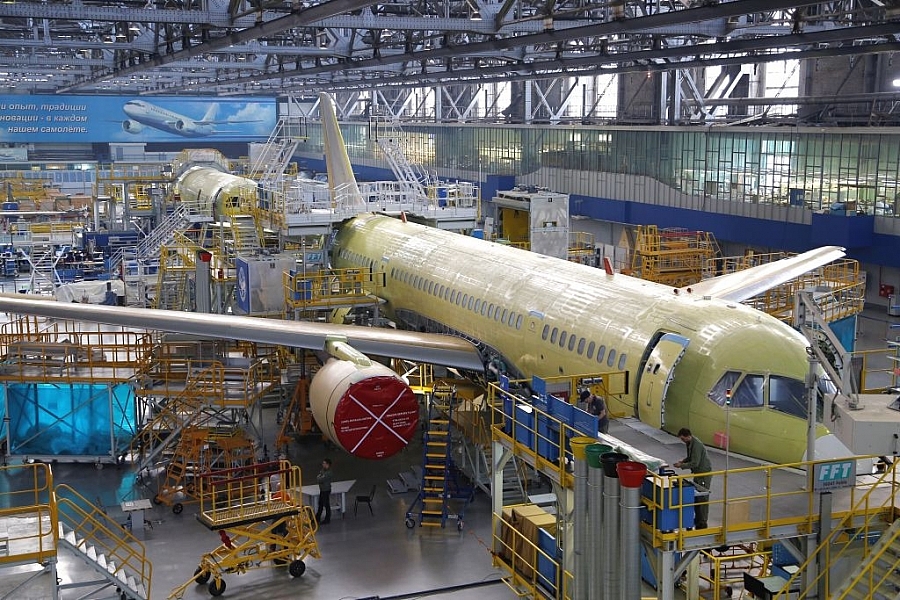
На фото — МС21 стоит в ангаре и ждет прорыва в отечественной химии композитных материалов перед тем как пополнить парк Аэрофлота в 202Х году. Только что Аэрофлот отчитался за 2018 годы, причем даже хуже консенсуса ожиданий, показав прибыль на акционеров группы в 6,6 млрд рублей.
03.03
2019
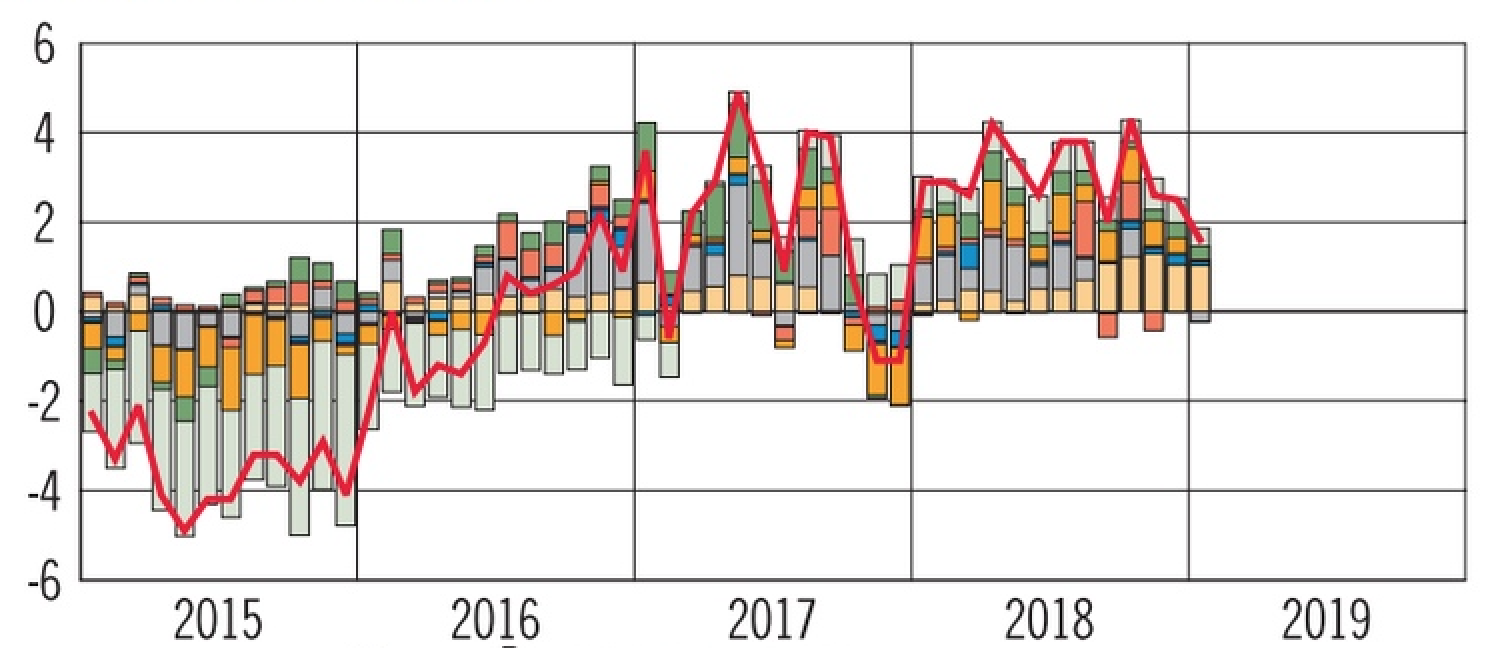
Короткая неделя с выходными 8 марта на всех рынках Мосбиржи. Вместо привычного рассмотрения индексов против валютных пар и нефти, посмотрим на взгляд ЦБ РФ на динамику развития экономики (https://www.cbr.ru/Collection/Collection/File/15743/EC_2019-01.pdf)
03.03
2019
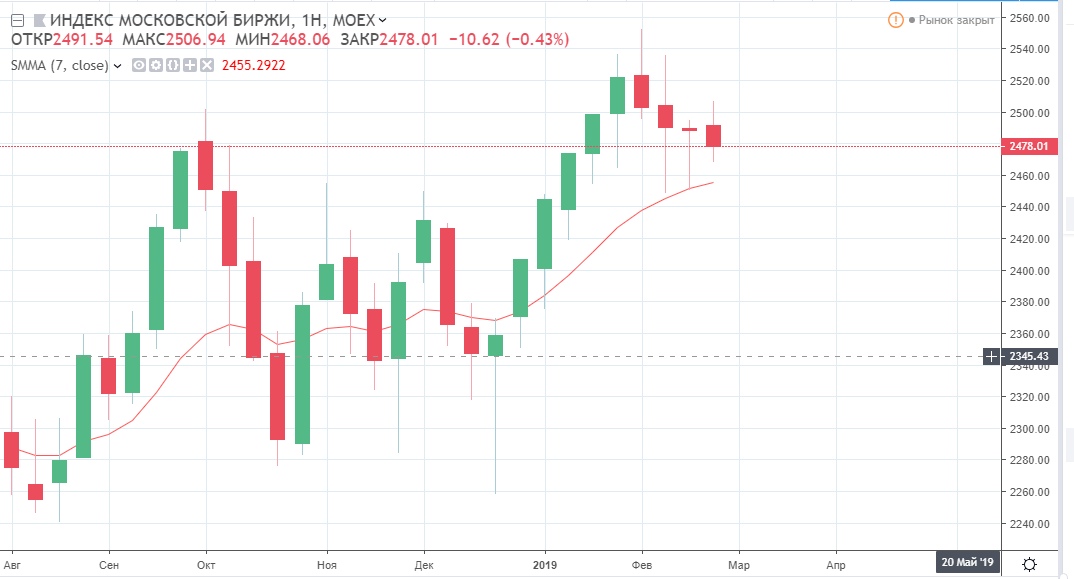
Последняя неделя февраля подошла к концу. Индекс немного снизился, объемы торгов на средних уровнях. Рубль к доллару остался на том же уровне, что и неделю назад.

В обзоре мы посмотрим динамику потребления и производства электроэнергии по регионам РФ, оценим навес новых мощностей и присутствие генерирующих компаний в федеральных округах. А затем рассмотрим потенциал игроков рынка и стратегию для инвесторов по работе с эмитентами в секторе.
24.02
2019
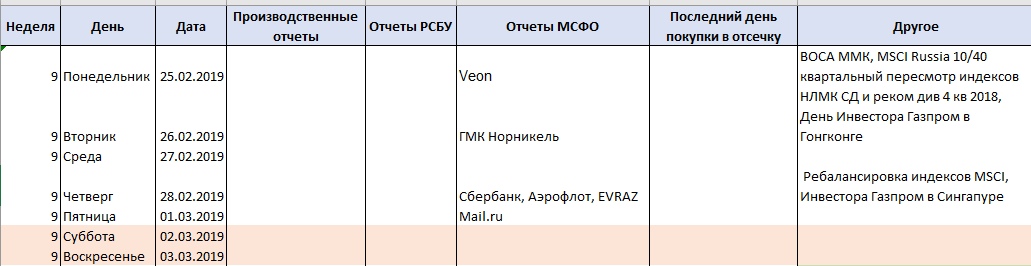
Последняя неделя февраля принесет нам несколько событий в в трех топовых компаниях рынка. Начнется неделя с объявления дивидендов в НЛМК, отчетом Veon, а также новых данных ждем от ФСК, у которой завтра:
23.02
2019
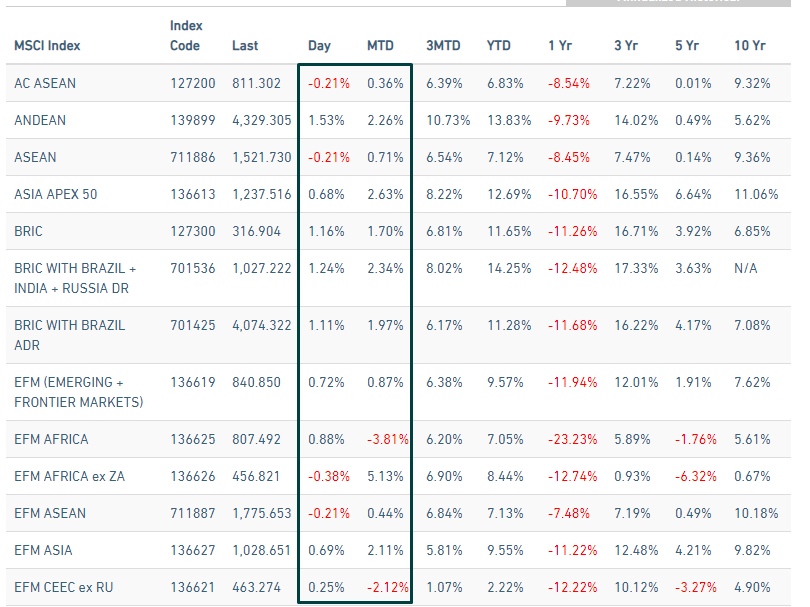
Неделя в части торгов прошла достаточно ровно. MSCI развитых рынков с предыдущего рассмотрения сбавил темпы. Можно сделать вывод, что сильный приток денег завершился. По Eastern Europe видно, что Россия все еще самая сильная в плане прироста с начала года.
16.01
2019
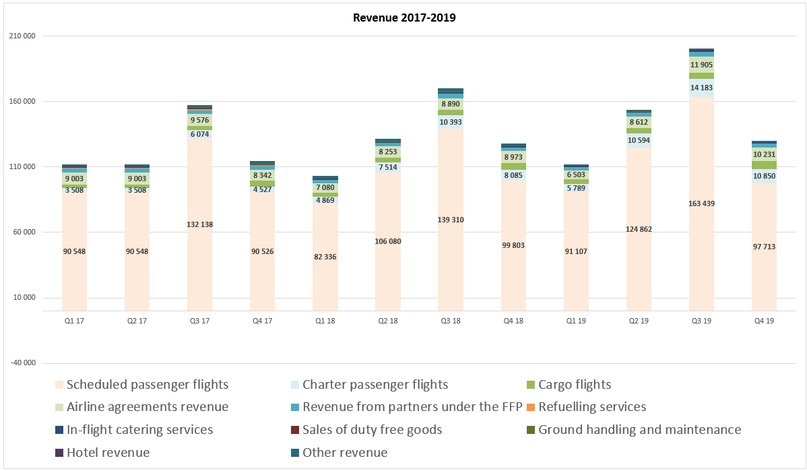
С момента прошлого обзора прошло 2 квартала, теперь мы рассмотрим прогноз на 2019 год. В прошлый раз расчет вывел нас на 20,3- млрд рублей прибыли по итогам года.
07.12
2018
30 ноября 2018 акции Русгидро были исключены из индекса MSCI, достигнув цены в 0,5046р за акцию на продаже фондами. Многие инвесторы закупили себе акции в портфели или нарастили их долю.
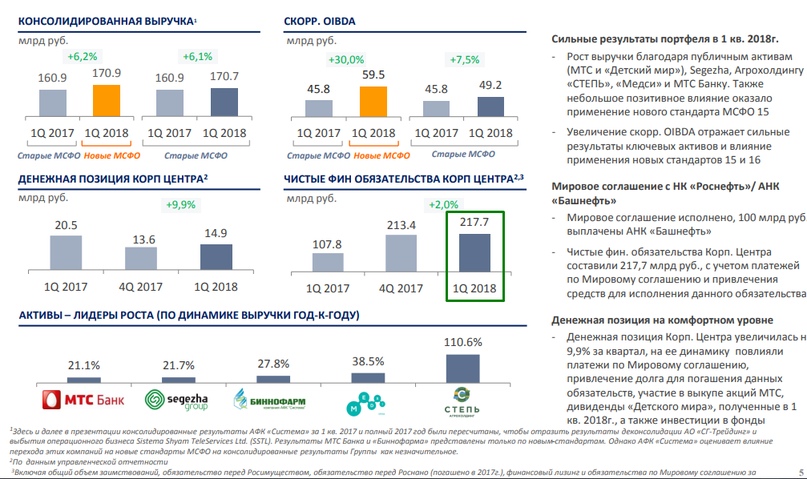
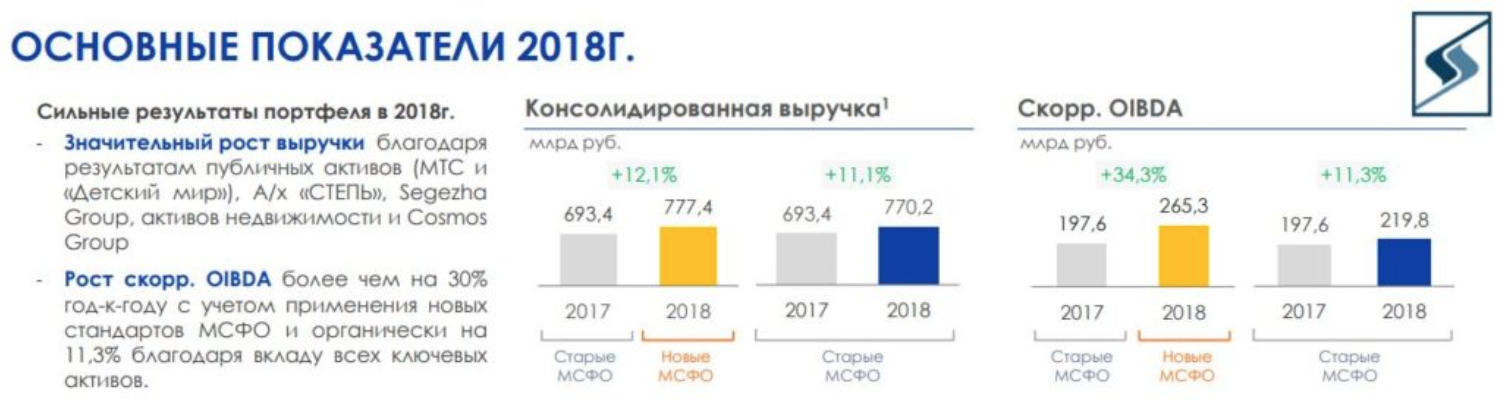
Обновляем обзор по АФК Система. За 5 месяцев накопилось достаточно много новых сведений о деятельности компании и ее дочерних предприятий. Работа с долгом.
27.07
2018
Отдельный обзор по данной акции мы не планировали, но с учетом большого количества событий не можем пройти мимо. К тому же акция крайне ликвидная и имеет фьючерсы. Т.е. подходит под наше покрытие полностью.
ГОСА АФК помогло получить недостающие сведения для формирования полноценного взгляда на дела в компании. Наш обзор мы построим следующим образом: 1) опишем путь от текущей повышенной долговой нагрузки к адекватному уровню, привычному для Корпорации, 2) рассмотрим точки роста бизнеса, как в публичных активах, так и в не публичных компаниях, 3) оценим риски эмитента, связанные как с задержками реализации плана, так и потенциальные меры «санкционного характера»,
05.06
2018
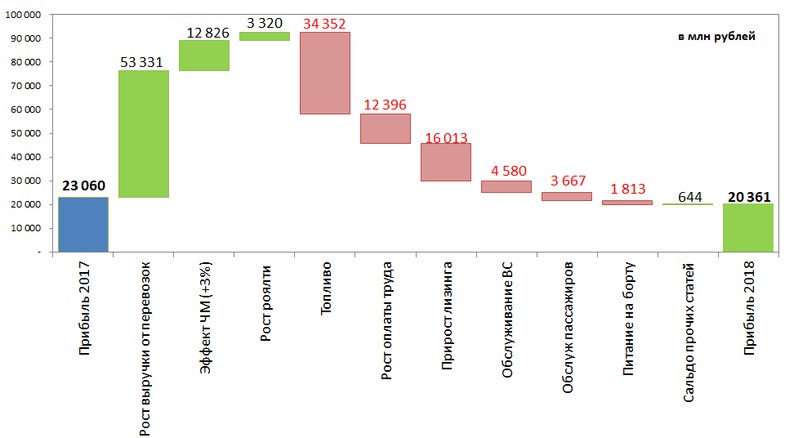
Итак, бизнес Аэрофлота растущий по пассажиропотоку и выручке, что в общем общемировая тенденция. Из приятного, компания в больше степени не паразитирует внутри группы, а отнимает долю у РЖД и автомобильных перевозок, благо появившийся дискаунтер Победа, при всех ее минусах, способствует этому.
Уважаемые подписчики, вчера прошел обзорный вебинар по итогам 2019 года, как обычно - насыщенный с полным разбором идей.